
När EU:s vätgasstrategi lanserades 2020 var det med såväl ambitiösa mål som stora medel. Ett flertal större vätgasplaner initierades inom olika sektorer och förväntningarna var höga. Men vätgassatsningarna har det svårt. Majoriteten av de planerade projekten för vätgasproduktion via elektrolys har skjutits på framtiden eller lagts ner.
– Jämfört med resten av Europa har Sverige goda förutsättningar för vätgasproduktion i och med bra tillgång på förhållandevis låga priser på fossilfri el, lång industritradition och bra tillgång på vatten och biomassa, säger Julia Renström, konsult på Profu som undersökt vätgasens roll i omställningen i en ny studie.
– Men det är fortfarande mycket billigare att använda fossila bränslen och det är färre som vill betala ett högre pris för fossilfri vätgas än vad många bedömde för några år sedan. I Sverige menar många dessutom att det saknas en politisk riktning kring vätgasen, vilket skapar osäkerhet.
Fyra möjliga utvecklingsvägar
I studien ”Vätgasens roll i energi- och klimatomställningen” har Profu tillsammans med Chalmers, Sweco och Energiforsk undersökt vilken roll vätgas och elektrobränslen kan få i Sveriges energi- och klimatomställning samt dess påverkan på energisystemet.
– Vi ville även få grepp om vilka olika utvecklingsvägar det finns för vätgas i omställningen mot ett fossilfritt samhälle och förstå vad som krävs för att röra oss mot dessa. Därigenom hoppades vi kunna hjälpa både beslutsfattare och bolag som vill satsa på vätgas, säger Julia Renström.
Studien kartlägger fyra möjliga utvecklingsvägar – från ett koncentrerat system med få aktörer till ett utbrett system med många producenter och användare.
Julia Renström pekar på att om Sverige vill ställa om bolag inom kemi, raffinaderi och stål kan fossilfri vätgas spela en viktig roll. Då är det vissa kriterier som är avgörande oavsett vilken av utvecklingsvägarna man tar.
– Det handlar framför allt om att det behöver finnas tillgång till el och elinfrastruktur, men det kan vara på olika nivåer. Det beror på om du har väldigt stora elektrolysörer på ett ställe eller om du har mindre anläggningar på fler platser och då behöver du istället kompensera med någon slags vätgasinfrastruktur, säger Julia Renström.
Dessutom kan vätgaslagring avlasta elsystemet när produktionen varierar, och den effekten blir särskilt stor i södra Sverige, där behovet av lagring är större till följd av högre efterfrågan på el och mer begränsad lokal elproduktion.
Det är fortfarande mycket billigare att använda fossila bränslen och det är färre som vill betala ett högre pris för fossilfri vätgas än vad många bedömde för några år sedan.
Restvärmen kan gynna fjärrvärmesystemen
Ytterligare en faktor som kan få betydelse i vätgasinvesteringar är restvärmen som genereras vid elektrolysbaserad vätgasproduktion. En utbyggnad på 35 TWh vätgas från elektrolysörer kan generera restvärme motsvarande cirka en femtedel av Sveriges fjärrvärmebehov. Genom att ta vara på denna värme skulle man kunna sänka produktionskostnader för fjärrvärmen och minska behovet av biobränslen till sektorn.
– Tillvaratagande av restvärmen kan bli en viktig systemnytta. I ett fall som vi modellerat i studien, där cirka 5 TWh restvärme tagits tillvara, nådde vi besparingar i fjärrvärmeproduktionen på i storleksordningen 2 miljarder kronor per år. Samtidigt är det långt ifrån säkert att all värme kan användas, eftersom vätgasproduktionen måste vara lokaliserad nära värmebehovet, säger Julia Renström.
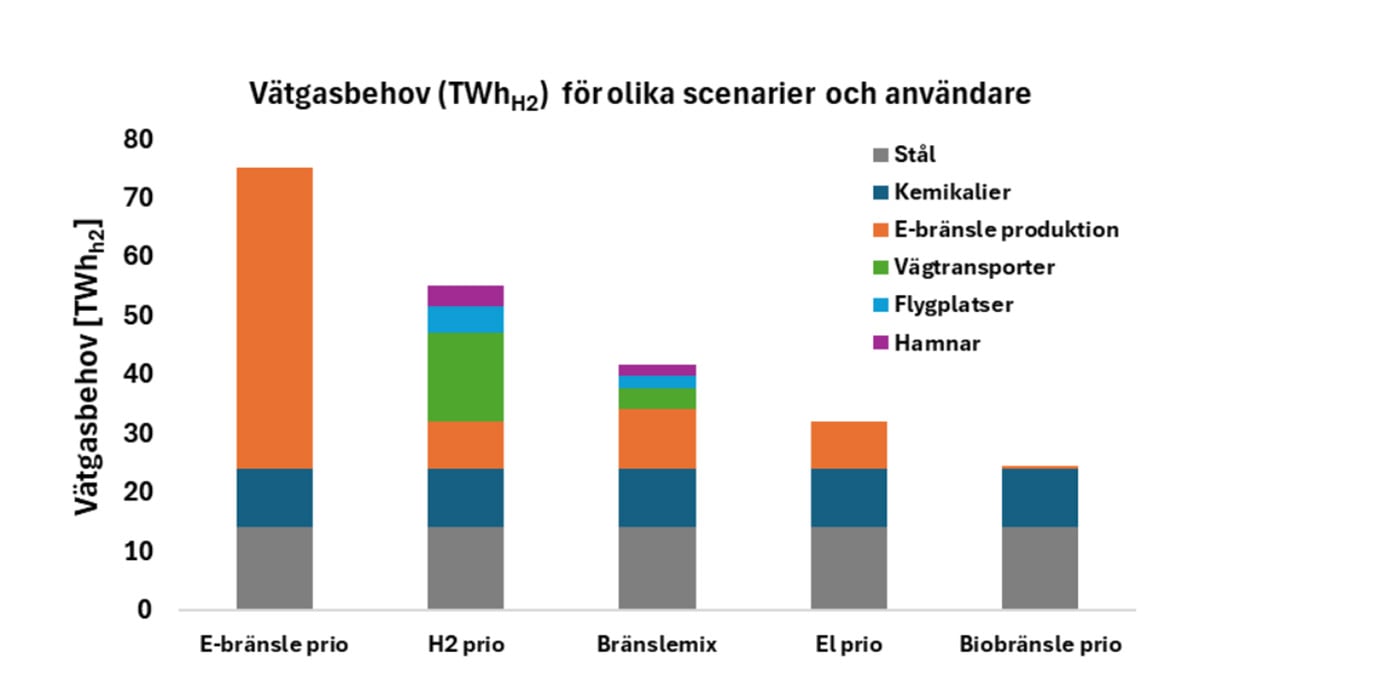
Studien visar vidare att vätgasbehovet kan variera stort beroende på hur marknaden utvecklas och kan uppgå till mellan 25 och 75 TWh per år till 2050.
– Det är ett stort spann och på vilken nivå vi hamnar beror framför allt på hur transportsektorn utvecklas och det handlar främst om hur sjöfart och flyget ställer om, säger Julia Renström.
Det krävs tillgång till fossilfri el till konkurrenskraftiga priser för att det ska bli intressant med produktion av fossilfri vätgas i Sverige i någon större skala.
Otillräckliga styrmedel
EU har inom regelverket Fit for 55 beslutat om bindande krav på inblandning av hållbara flygbränslen (SAF) på 70 procent senast 2050, varav syntetiska elektrobränslen baserade på förnybar vätgas ska stå för 35 procent. Även sjöfarten får allt hårdare krav och ska nå nettonollutsläpp till 2050 – och fossilfri vätgas och elektrobränslen bedöms kunna spela en viktig roll för att nå dit.
Samtidigt visar studien att dagens regelverk, styrmedel och övriga politiska förutsättningar inte räcker för att få igång en marknad eller för att många bolag ska våga ta de risker som krävs för investeringar i fossilfri vätgasproduktion- och användning. Riskpremien blir helt enkelt för hög. Dessutom är vätgasproduktion från fossila bränslen fortfarande betydligt billigare.
Julia Renström påpekar samtidigt att fossila bränslen för med sig en annan typ av osäkerhet och att det sett till såväl konkurrens och beredskap som klimat finns starka skäl att minska fossilberoendet.
– I studien lyfter vi frågor om beroendet av importerade fossila råvaror och geopolitiska risker kopplade till energiförsörjningen. Den typen av frågor har blivit ännu mer aktuella under senare tid, vilket tydliggör värdet av att minska fossilberoendet, säger Julia Renström.
– Men det krävs tillgång till fossilfri el till konkurrenskraftiga priser för att det ska bli intressant med produktion av fossilfri vätgas i Sverige i någon större skala. Samtidigt behövs en efterfrågan som är beredd att betala för de fossilfria produkterna. Det är avgörande faktorer, annars blir det aldrig av, säger Julia Renström.
Ladda ner rapporten här.
Ann-Sofie Borglund


